Auditoría revela fallas en manejo de fondos del 9-1-1
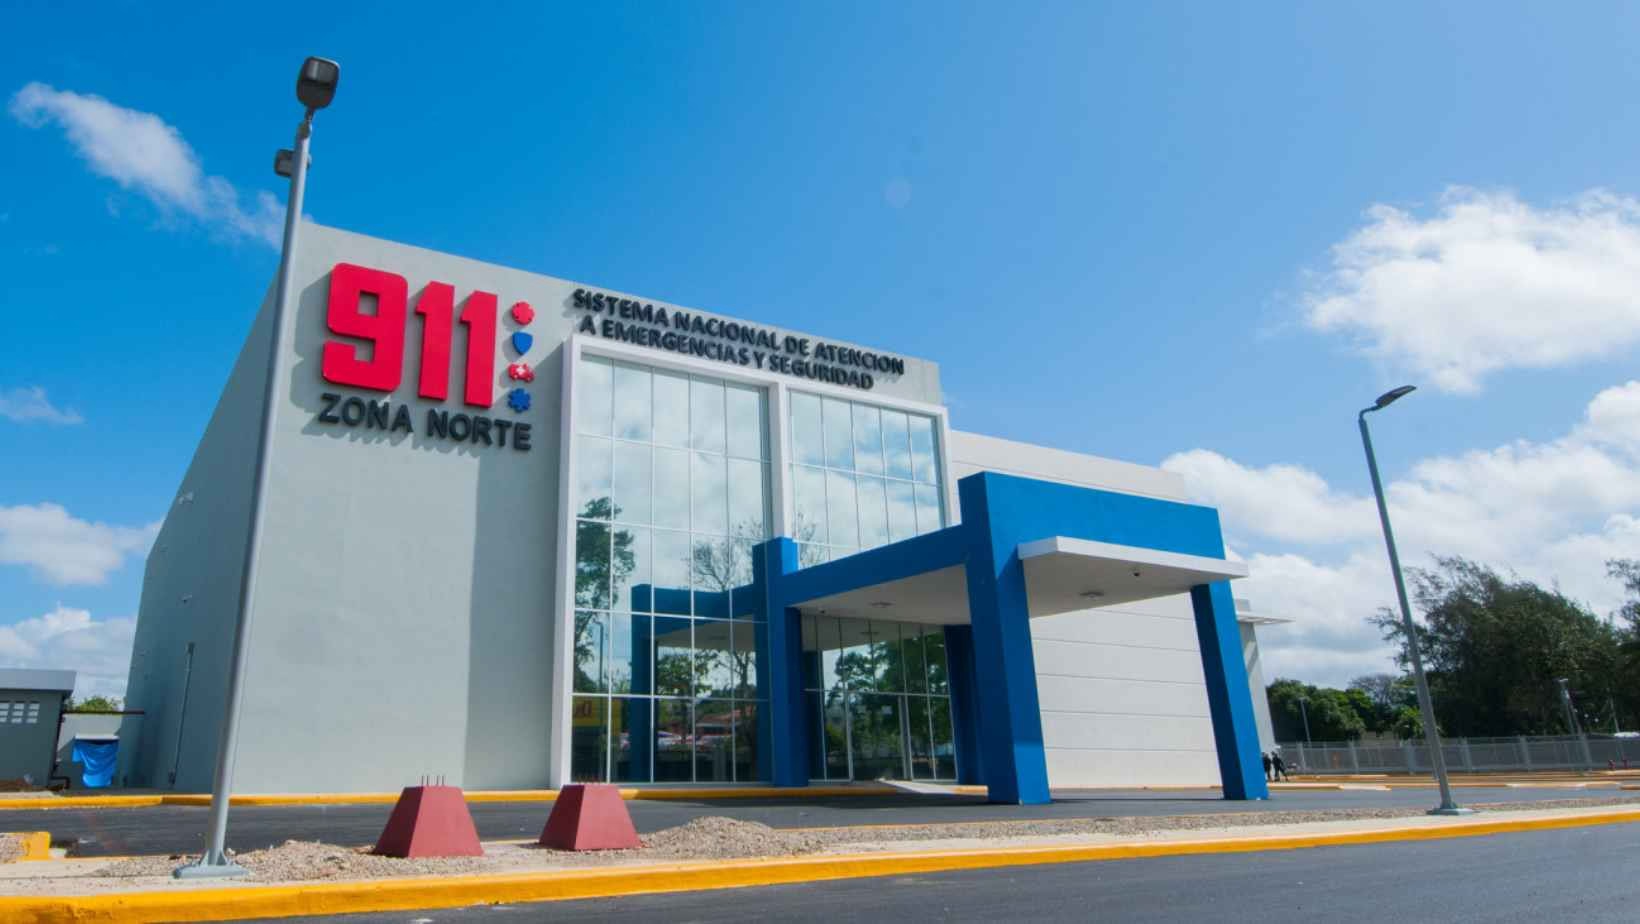
Santo Domingo, RD.- La Contraloría General de la República (CGR) atrajo al ojo público los más de RD$6,400 millones ejecutados por el Sistema Nacional de Atención a Emergencias y Seguridad 9-1-1 durante la gestión del coronel Rodolfo Rijo Gómez.
Lo hizo tras una auditoria en la que alegadamente detectó debilidades en los controles financieros, inventarios, registros de activos y procesos de compras.
De acuerdo con la observación, el gasto se hizo en el período comprendido entre el 1 de enero de 2023 y el 31 de diciembre de 2024 y abarcó áreas como control interno, tesorería, bienes, cuentas por pagar, ciclo presupuestario, inventarios, gestión humana y compras.
Aunque la institución obtuvo una calificación de 95 % en las Normas Básicas de Control Interno, el informe identificó deficiencias en la planificación y el manejo de los recursos.
De acuerdo con los reportes, durante los dos años auditados, el 9-1-1 contó con una asignación presupuestaria vigente de RD$6, 908,459,900 y ejecutó RD$6,476,711,441, equivalente al 94 % de los recursos disponibles.
En 2023, la ejecución alcanzó RD$2,943,256,362 de un presupuesto de RD$3,268,769,372, mientras que en 2024 ascendió a RD$3,533,451,678 de los RD$3,639,686,627 asignados.
Uno de los principales señalamientos de la Contraloría es que el 9-1-1 no elaboraba estados financieros propios, pese al volumen de recursos públicos administrados.
Según el informe, la situación violenta disposiciones de la Ley 10-07 sobre Control Interno y la Ley 126-01, que establecen la necesidad de generar información contable y financiera para evaluar la situación económica de las instituciones públicas.
La alta ejecución presupuestaria no constituye por sí misma una irregularidad. Sin embargo, la ausencia de estados financieros propios, de acuerdo con la CGR, limita la transparencia y la rendición de cuentas, además de dificultar la verificación de cómo los recursos ejecutados se reflejaron en la situación patrimonial y financiera de la institución.
Ante este señalamiento, el 9-1-1 explicó que realiza balances mensuales mediante reportes del sistema y conciliaciones bancarias utilizados para el portal de transparencia.
También alegó que en 2026 actualizará manualmente los datos y reforzará el proceso con más personal. No obstante, la Contraloría consideró que estos argumentos no desvirtúan el hallazgo y solicitó un plan de acción.
Otro punto observado corresponde a los inventarios de materiales y suministros, cuyo valor al 31 de diciembre de 2024 ascendía a RD$22,857,950.
Entre las partidas de mayor monto figuran equipos ferreteros, con RD$5,387,503; suministros de higiene y limpieza, con RD$4,429,980; materiales de oficina, con RD$3,853,386, y componentes y accesorios para vehículos, por RD$2,112,733.
La auditoría encontró además que algunos espacios destinados al almacenamiento de materiales también eran utilizados como oficinas administrativas, situación que, según la Contraloría, comprometía la seguridad, organización y custodia de los bienes.
También fueron identificados materiales sin codificación física visible, registros desactualizados e inconsistencias entre el auxiliar de inventarios y los formularios enviados a la Dirección General de Contabilidad Gubernamental.
Entre las diferencias detectadas durante el conteo físico, la auditoría encontró inconsistencias en 17 de los 61 artículos seleccionados para revisión. A esto se sumó una diferencia de RD$1,514,816 entre el auxiliar de inventarios y los formularios correspondientes al cierre fiscal, situaciones que, de acuerdo con el informe, afectan la trazabilidad de los bienes y la confiabilidad de los registros oficiales.
En respuesta, el 9-1-1 informó que arrendó una nave para reubicar el almacén y que durante 2026 adquirirá equipos de lectura para fortalecer el control de los insumos.
También aseguró que documentó las salidas relacionadas con el conteo físico. Sin embargo, la Contraloría mantuvo los hallazgos al considerar que las medidas correctivas todavía se encontraban en proceso. El informe, por tanto, señala debilidades de control y trazabilidad en el manejo de recursos públicos, sin que estos hallazgos impliquen por sí mismos una conclusión de malversación.